はじめに
イーロン・マスク氏率いるSpaceX(スペース・エクスプロレーション・テクノロジーズ)は、2026年6月12日にナスダックへ上場しました。ティッカーは「SPCX」、公開価格は135ドル、調達額は約750億ドルと、史上最大のIPOです。初値は150ドル、初日終値は160.95ドルでした(CBS News、IPOScoop)。
このIPOでは日本でも、みずほ証券・楽天証券・SBI証券を通じて個人投資家向けの募集が行われ、日本語の目論見書(新株式発行届出目論見書)が公開されています。米国の上場申請書類(S-1)を日本語に訳したもので、400ページを超える分量です。
この記事では、2026年6月版の日本向け目論見書をもとに、ロケット・Starlink・AIという3本柱の事業、財務の数字、マスク氏による支配構造、そしてリスクまで、ポイントを絞って解説します。前回のAnthropicの目論見書解説に続き、今回は宇宙とAIをまたぐ巨大企業の中身を見ていきましょう。
SpaceXとはどんな会社か
SpaceXは2002年に設立された宇宙企業で、本社はテキサス州スターベースにあります。CEO・CTO・取締役会長はすべてイーロン・マスク氏です。
掲げるミッションは「多惑星居住を可能にし、宇宙の真の本質を理解し、意識の光を星々に広げること」。目論見書は冒頭から火星移住や月面基地、太陽エネルギーで動く宇宙AIの話が続き、Anthropicの目論見書とはまた違うスケール感があります。
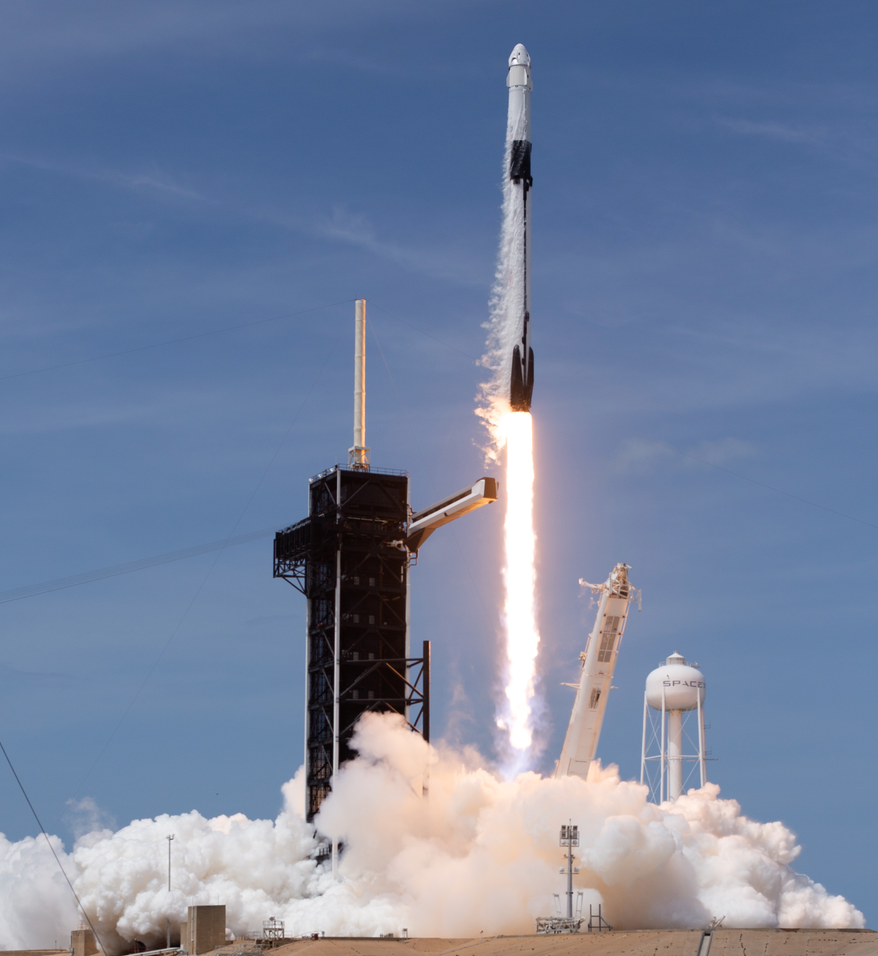
大きな転機は2026年2月のxAI買収です。xAIは2025年3月にX(旧Twitter)を買収していたため、SpaceXは今やロケット、衛星通信、生成AI「Grok」、SNS「X」を一体で持つ会社になりました。財務諸表もxAIとXの過去の業績をさかのぼって合算しています。
目論見書が挙げる「業界初」の実績を年表にすると、次のとおりです。
| 年 | 出来事 |
|---|---|
| 2008 | 民間企業として初めて液体燃料ロケットで軌道到達(Falcon 1) |
| 2012 | 民間宇宙機として初めてISSにドッキング(Dragon) |
| 2015 | 軌道級ブースターの着陸に初成功 |
| 2017 | ブースターの再飛行に初成功 |
| 2019 | Starlink衛星の大量配備を開始 |
| 2020 | 民間企業として初めて宇宙飛行士をISSへ輸送 |
| 2026 | xAIを買収。ギガワット級のAI学習クラスターを構築 |
募集・上場の概要:日本の個人も1株から買えた
今回のIPOは、会社が新株を発行する形で行われました。目論見書の段階では「仮条件135ドル」と1つの価格だけを示し、そのまま135ドルで決まっています。
| 項目 | 内容 |
|---|---|
| 上場市場 | ナスダック(Nasdaq Texasにも重複上場) |
| ティッカー | SPCX |
| 公開価格 | 135ドル(目論見書の仮条件どおり) |
| 募集株数 | 約5.56億株+追加売出し枠(グリーンシュー)最大約8,333万株 |
| 調達額 | 約750億ドル(史上最大のIPO) |
| 上場日 | 2026年6月12日 |
| うち日本での募集 | 約1,481万〜1,852万株、20億〜25億ドル(約3,178億〜3,973億円)の見込み |
| 日本の取扱証券会社 | みずほ証券、楽天証券、SBI証券 |
| 主な引受会社 | ゴールドマン・サックス、モルガン・スタンレー、BofA、シティ、J.P.モルガンなど23社 |
日本の投資家にとってのポイントは次のとおりです。
- 1株単位で申し込めた:楽天証券とSBI証券のネット申込みは抽選方式でした。
- 取引は米ドル建て:受け取る売却代金や配当は為替レートの影響を受けます。
- 日本の取引所には上場しない:売買は米国市場で、申し込んだ証券会社の外国株口座を通じて行います。
- 従業員枠もある:募集株数の5%は役員・従業員向け(Directed Share Program)で、日本の適格従業員138名も対象です。
調達資金の使い道は、AIコンピュート・インフラの拡大、打ち上げインフラとロケットの強化、衛星コンステレーションの拡大などの成長戦略とされています。なお、上場前の2026年5月4日には1株を5株にする株式分割も行われています。
ロックアップ:マスク氏は1年間売れない
マスク氏は保有株のすべてについて、価格決定日から366日間売却できません。ほかの大株主の一部も2027年4〜6月期の決算発表までロックアップがかかり、マスク氏分と合わせると約78億株、発行済株式の63%超が対象です。ただし大株主分は決算発表などのタイミングで段階的に売却制限が外れる仕組みで、マスク氏分には早期解除がありません。
事業セグメント:稼ぎ頭はStarlink
SpaceXの事業は「宇宙」「コネクティビティ」「AI」の3セグメントに分かれます。2025年の売上186.7億ドルのうち、6割強をStarlinkを中心とするコネクティビティが占めています。
| セグメント | 主な事業 | 2025年売上 | 2025年営業損益 |
|---|---|---|---|
| コネクティビティ | Starlink(衛星ブロードバンド、スマホ直結通信) | 113.9億ドル | +44.2億ドル |
| 宇宙 | Falcon 9などの打ち上げ、Dragon、Starship開発 | 40.9億ドル | ▲6.6億ドル |
| AI | Grok、X、AIデータセンター | 32.0億ドル | ▲63.6億ドル |
宇宙:世界の打ち上げ質量の8割超
- 2023年以降、毎年世界の軌道投入質量の80%超をSpaceXが打ち上げ、ミッション成功率は99%超
- 2025年の打ち上げは170回、うち159回は再使用ブースター。Falcon 9のブースターは最大34回以上の再飛行を実証
- Falcon 9の打ち上げコストは1kgあたり約2,700ドルで、歴史的平均(約18,500ドル)から約85%減
- 次世代機Starshipには累計150億ドル超を投資。2026年後半に軌道へのペイロード輸送を始める見込み
- 2025年はStarship開発に30億ドルの研究開発費を投じたため、宇宙セグメントは営業赤字
コネクティビティ:加入者1年で2倍
- 低軌道に約9,600機の衛星を運用。軌道上で稼働する全衛星の約75%がStarlink
- 加入者は2026年3月末で約1,030万人(前年の500万人から約2倍)、164の国・地域で提供
- スマホ直結の「Starlinkモバイル」は約30か国、月740万台のデバイスが利用。日本のKDDIも提携先
- 一方、1加入者あたり月額売上(ARPU)は2023年の99ドルから2026年1〜3月期は66ドルへ低下。目論見書は国際展開と低価格プランの追加を理由に挙げています
AI:GrokとXと巨大データセンター
- メンフィスのデータセンター「COLOSSUS」「COLOSSUS II」で計約1ギガワットの計算電力
- Grok と X の月間アクティブユーザー(MAU)は約5.5億、うちGrokのAI機能利用者は約1.17億(2026年3月末)
- Teslaと共同で、年1テラワット分のチップ製造をめざす「Terafab」構想(Intelも参加)
- AIコーディングツールのCursorとコンピュート契約を結び、600億ドル相当の株式で買収できるオプションも保有
前回の記事とのつながりで興味深いのは、Anthropicとのクラウド契約です。2026年5月、SpaceXはAnthropicにCOLOSSUSの計算資源(NVIDIA製GPU約32.5万基)を提供する契約を結び、Anthropicは2029年5月まで月額12.5億ドルを支払うことになっています(最初の3か月後は、双方とも90日前の通知で解約可能)。Grokの競合であるClaudeの開発元が、SpaceXの計算資源の大口顧客になっているわけです。
壮大な将来構想:宇宙データセンター
目論見書で最もページが割かれているのが「軌道上AIコンピュート」です。太陽光を24時間受けられる軌道上に、AI計算用の衛星を大量に打ち上げる構想で、早ければ2028年に配備を始め、長期的には年間100ギガワット分を打ち上げる目標を掲げています。さらに月面工場で衛星を製造し、月面のマスドライバー(電磁射出装置)で打ち上げる構想まで書かれています。
会社が見積もる市場規模(TAM)は合計28.5兆ドル。うち26.5兆ドルがAI分野で、さらにそのうち22.7兆ドルが企業向けAIアプリケーションです。宇宙分野は3,700億ドル、コネクティビティ分野は1.6兆ドルなので、市場規模の見積もりの上では「AI企業」としての性格がかなり強くなっています。
財務ハイライト:本業は稼ぐが、AI投資で赤字
結論から言うと、SpaceXは営業キャッシュフローで年68億ドルを稼ぐ一方、AIデータセンターを中心とした設備投資がそれを大きく上回り、最終損益は赤字です。
| 項目(百万ドル) | 2023年 | 2024年 | 2025年 | 2025年1〜3月 | 2026年1〜3月 |
|---|---|---|---|---|---|
| 売上高 | 10,387 | 14,015 | 18,674 | 4,067 | 4,694 |
| 営業損益 | ▲3,505 | 466 | ▲2,589 | 27 | ▲1,943 |
| 純損益 | ▲4,628 | 791 | ▲4,937 | ▲528 | ▲4,276 |
| 営業キャッシュフロー | 4,520 | 5,776 | 6,785 | 727 | 1,047 |
| 設備投資 | 4,415 | 11,163 | 20,737 | 4,140 | 10,107 |
| うちAIセグメント | 463 | 5,633 | 12,727 | 2,567 | 7,723 |
※xAIとXの業績をさかのぼって合算した数字です。
読み解くポイントは4つです。
- 売上成長は約3割:2025年の売上は前年比+33%。2026年1〜3月期は前年同期比+15%でした。Anthropicのような何倍もの成長ではなく、すでに大きな事業の成長です。
- Starlinkが利益の柱:コネクティビティは2025年に営業利益44億ドル、調整後EBITDA 72億ドル。会社全体の調整後EBITDAは66億ドルで、Starlinkが稼いだ分を宇宙・AIの投資に回している構図です。
- AIへの投資が急拡大:2026年1〜3月期の設備投資101億ドルのうち、77億ドルがAI。1四半期で2025年のAI投資の6割を使っています。現金は2025年末の247億ドルから3か月で159億ドルに減りました。
- バリュエーションは高水準:公開価格135ドルでの時価総額は約1.77兆ドル(Reuters報道)。2025年売上の約95倍にあたり、将来の成長への期待がかなり織り込まれた価格です。
セグメント別の主要指標
| 指標 | 2023年 | 2024年 | 2025年 | 2026年1〜3月 |
|---|---|---|---|---|
| 打ち上げ回数 | 98回 | 138回 | 170回 | 40回 |
| 軌道投入質量 | 1,210トン | 1,699トン | 2,213トン | 556トン |
| Starlink加入者 | 230万 | 440万 | 890万 | 1,030万 |
| Starlink ARPU(月額) | 99ドル | 91ドル | 81ドル | 66ドル |
| AI計算電力 | 0 | 0.3GW | 0.8GW | 1GW |
株式構造とガバナンス:議決権の85%をマスク氏が握る
結論から言うと、SpaceXは上場後もイーロン・マスク氏が実質的に支配する会社です。2026年5月1日時点で、マスク氏は総議決権の85.1%を持っています。
2種類の株式
| 株式 | 議決権 | 主な保有者 | ポイント |
|---|---|---|---|
| クラスA | 1株1票 | 一般投資家(上場するのはこの株) | 配当・残余財産の権利はB株と同等 |
| クラスB | 1株10票 | マスク氏が93.6%を保有 | 取締役の51%をB株主だけで選任できる |
さらに定款には、マスク氏をCEO・取締役会長から解任するにはクラスB株主の過半数の承認が必要、という規定があります。つまり、マスク氏本人の同意なしには解任できない仕組みです。ナスダック上は「支配株主のいる会社(controlled company)」に該当し、独立取締役だけで構成する指名委員会を置かないなど、ガバナンス基準の免除も使う予定です。
主要株主と取締役会
| 株主 | クラスA | クラスB | 総議決権 |
|---|---|---|---|
| イーロン・マスク | 約8.5億株(12.3%) | 約55.7億株(93.6%) | 85.1% |
| Valor関連ファンド(グラシアス取締役) | 約5.0億株(7.3%) | ― | 1%未満 |
※2026年5月1日時点。マスク氏のB株には、業績条件付きの譲渡制限株式約13億株を含みます。
取締役会は8名で、マスク氏、社長兼COOのグウィン・ショットウェル氏のほか、Valor創業者のアントニオ・グラシアス氏、Googleのドナルド・ハリソン氏などが名を連ねます。Googleは古くからの投資家でもあります。
火星コロニーが条件の巨額報酬
驚くのはマスク氏の報酬設計です。基本給は年54,080ドルと控えめですが、2026年1月に取締役会はクラスB株10億株の業績連動型の株式報酬を承認しました。権利が確定する条件は次の2つを両方満たすことです。
- 時価総額が5,000億ドルから7.5兆ドルまで、5,000億ドル刻みの15段階の目標を達成すること
- 火星に100万人以上が暮らす恒久的な有人コロニーを確立すること
さらにxAI由来の報酬も置き換えられ、約3億株のクラスB株が「時価総額目標」と「年100テラワットの計算能力を持つ地球外データセンターの完成」を条件に付与されています。どちらも議決権はすでにマスク氏が行使できる点には注意が必要です。
株主の権利を絞る定款
SpaceXは2024年にデラウェア州からテキサス州へ本拠を移しており、定款・付属定款には株主の権利を制限する規定が並びます。
- 株主提案には「時価100万ドル以上または議決権3%以上を6か月以上保有」が必要
- 株主代表訴訟には発行済株式の3%以上の保有が必要
- 会社内部の紛争はテキサス州ビジネス・コートの専属管轄、場合によっては強制仲裁。陪審裁判や集団訴訟も放棄
配当は当面行わない方針で、株主のリターンは株価上昇のみに依存します。
リスク要因の読みどころ
リスク要因の章は数十ページに及びます。その中から、SpaceXならではの論点を6つ紹介します。
1. 成長戦略はStarship次第 次世代Starlink衛星(V3)、スマホ直結の次世代衛星(V2 Mobile)、宇宙データセンターは、どれもStarshipでしか打ち上げられません。目論見書は、現行のFalcon 9やFalcon Heavyでは V3衛星とV2 Mobile衛星を配備できないと明記しています。Starshipの飛行試験ではFAA(米連邦航空局)の事故調査の対象になったこともあり、開発が遅れれば成長シナリオ全体が後ろにずれます。
2. 前例のない技術への賭け 軌道上AIコンピュート、月面経済圏、火星への輸送などは「実証されていない、または現時点で存在しない技術」を含むと会社自身が書いています。軌道上での燃料補給もまだ実証していません。地上で原子力などの安価な電力が普及すれば、宇宙データセンターの経済性が薄れる可能性にも触れています。
3. Grokをめぐる規制・訴訟リスク Grokの「Spicy」「Unhinged」のような制約の少ないモードは、規制当局の調査や訴訟のリスクを高めると明記されています。実際に、同意のない性的画像の生成などをめぐって各国当局の調査や集団訴訟を受けており、アイルランドのデータ保護委員会もGDPRに基づく調査を始めています。
4. 米国政府への依存 2025年の売上の約5分の1は米国連邦政府関連です。政府の予算や政権の方針が変われば、契約の縮小や解約につながりえます。逆に「米政府と近い会社」と見られることで、海外の顧客から敬遠されたり、敵対勢力の標的になったりするリスクも挙げています。
5. 地政学リスク 外国政府がStarlinkに対衛星兵器を使う可能性に言及しているほか、2024年にブラジル最高裁がStarlinkの資産を凍結した事例も紹介しています。当時SpaceXとは別会社だったXの問題が原因で、マスク氏との関係を理由に資産が差し押さえられた形です。
6. マスク氏による支配と負債 ガバナンスの章で見たとおり、一般株主の発言力はごく限られます。マスク氏個人については、旧Twitter買収をめぐる投資家集団訴訟で2026年4月に一部不利な判決が出ており、マスク氏は異議を申し立てています。また2026年3月末の有利子負債は約291億ドルで、多額の負債が財務の柔軟性を下げる可能性も指摘されています。
まとめ
SpaceXの目論見書を一言でまとめると、「Starlinkで稼いだお金を、Starshipと宇宙AIという前代未聞の構想に注ぎ込む、マスク氏の会社」です。
- 稼ぎ頭:Starlinkが売上の6割、営業利益44億ドル。加入者は1年で約2倍の1,030万人
- 投資先:Starship開発に年30億ドル、AIデータセンターに1四半期で77億ドル
- 将来構想:宇宙データセンター、月面工場、火星コロニー。市場規模の見積もりは28.5兆ドル
- ガバナンス:議決権の85%をマスク氏が握り、報酬の条件には「火星に100万人のコロニー」
同じ「AI × 上場」でも、AnthropicがLTBT(信託)と創業者グループでミッションを守る設計だったのに対し、SpaceXは一人の創業者に権限を集中させる設計です。両社の目論見書を読み比べると、AI時代の会社のかたちの違いが見えてきます。しかもAnthropicはSpaceXの計算資源の大口顧客でもあり、2社は競合でありながら取引先でもある、という関係です。
※本記事は2026年6月版の日本向け新株式発行届出目論見書(訂正版を含む)をもとにした情報提供であり、特定の有価証券の売買を勧めるものではありません。数値は目論見書提出時点のもので、その後変わっている可能性があります。投資判断はご自身の責任で行ってください。
